Jak prosadit udržitelnost ve firmě tak, aby nezůstala jen v reportu? A jak mají evropské firmy investovat do transformace v době, kdy čelí levnější čínské konkurenci, nejisté regulaci a novým bezpečnostním rizikům?
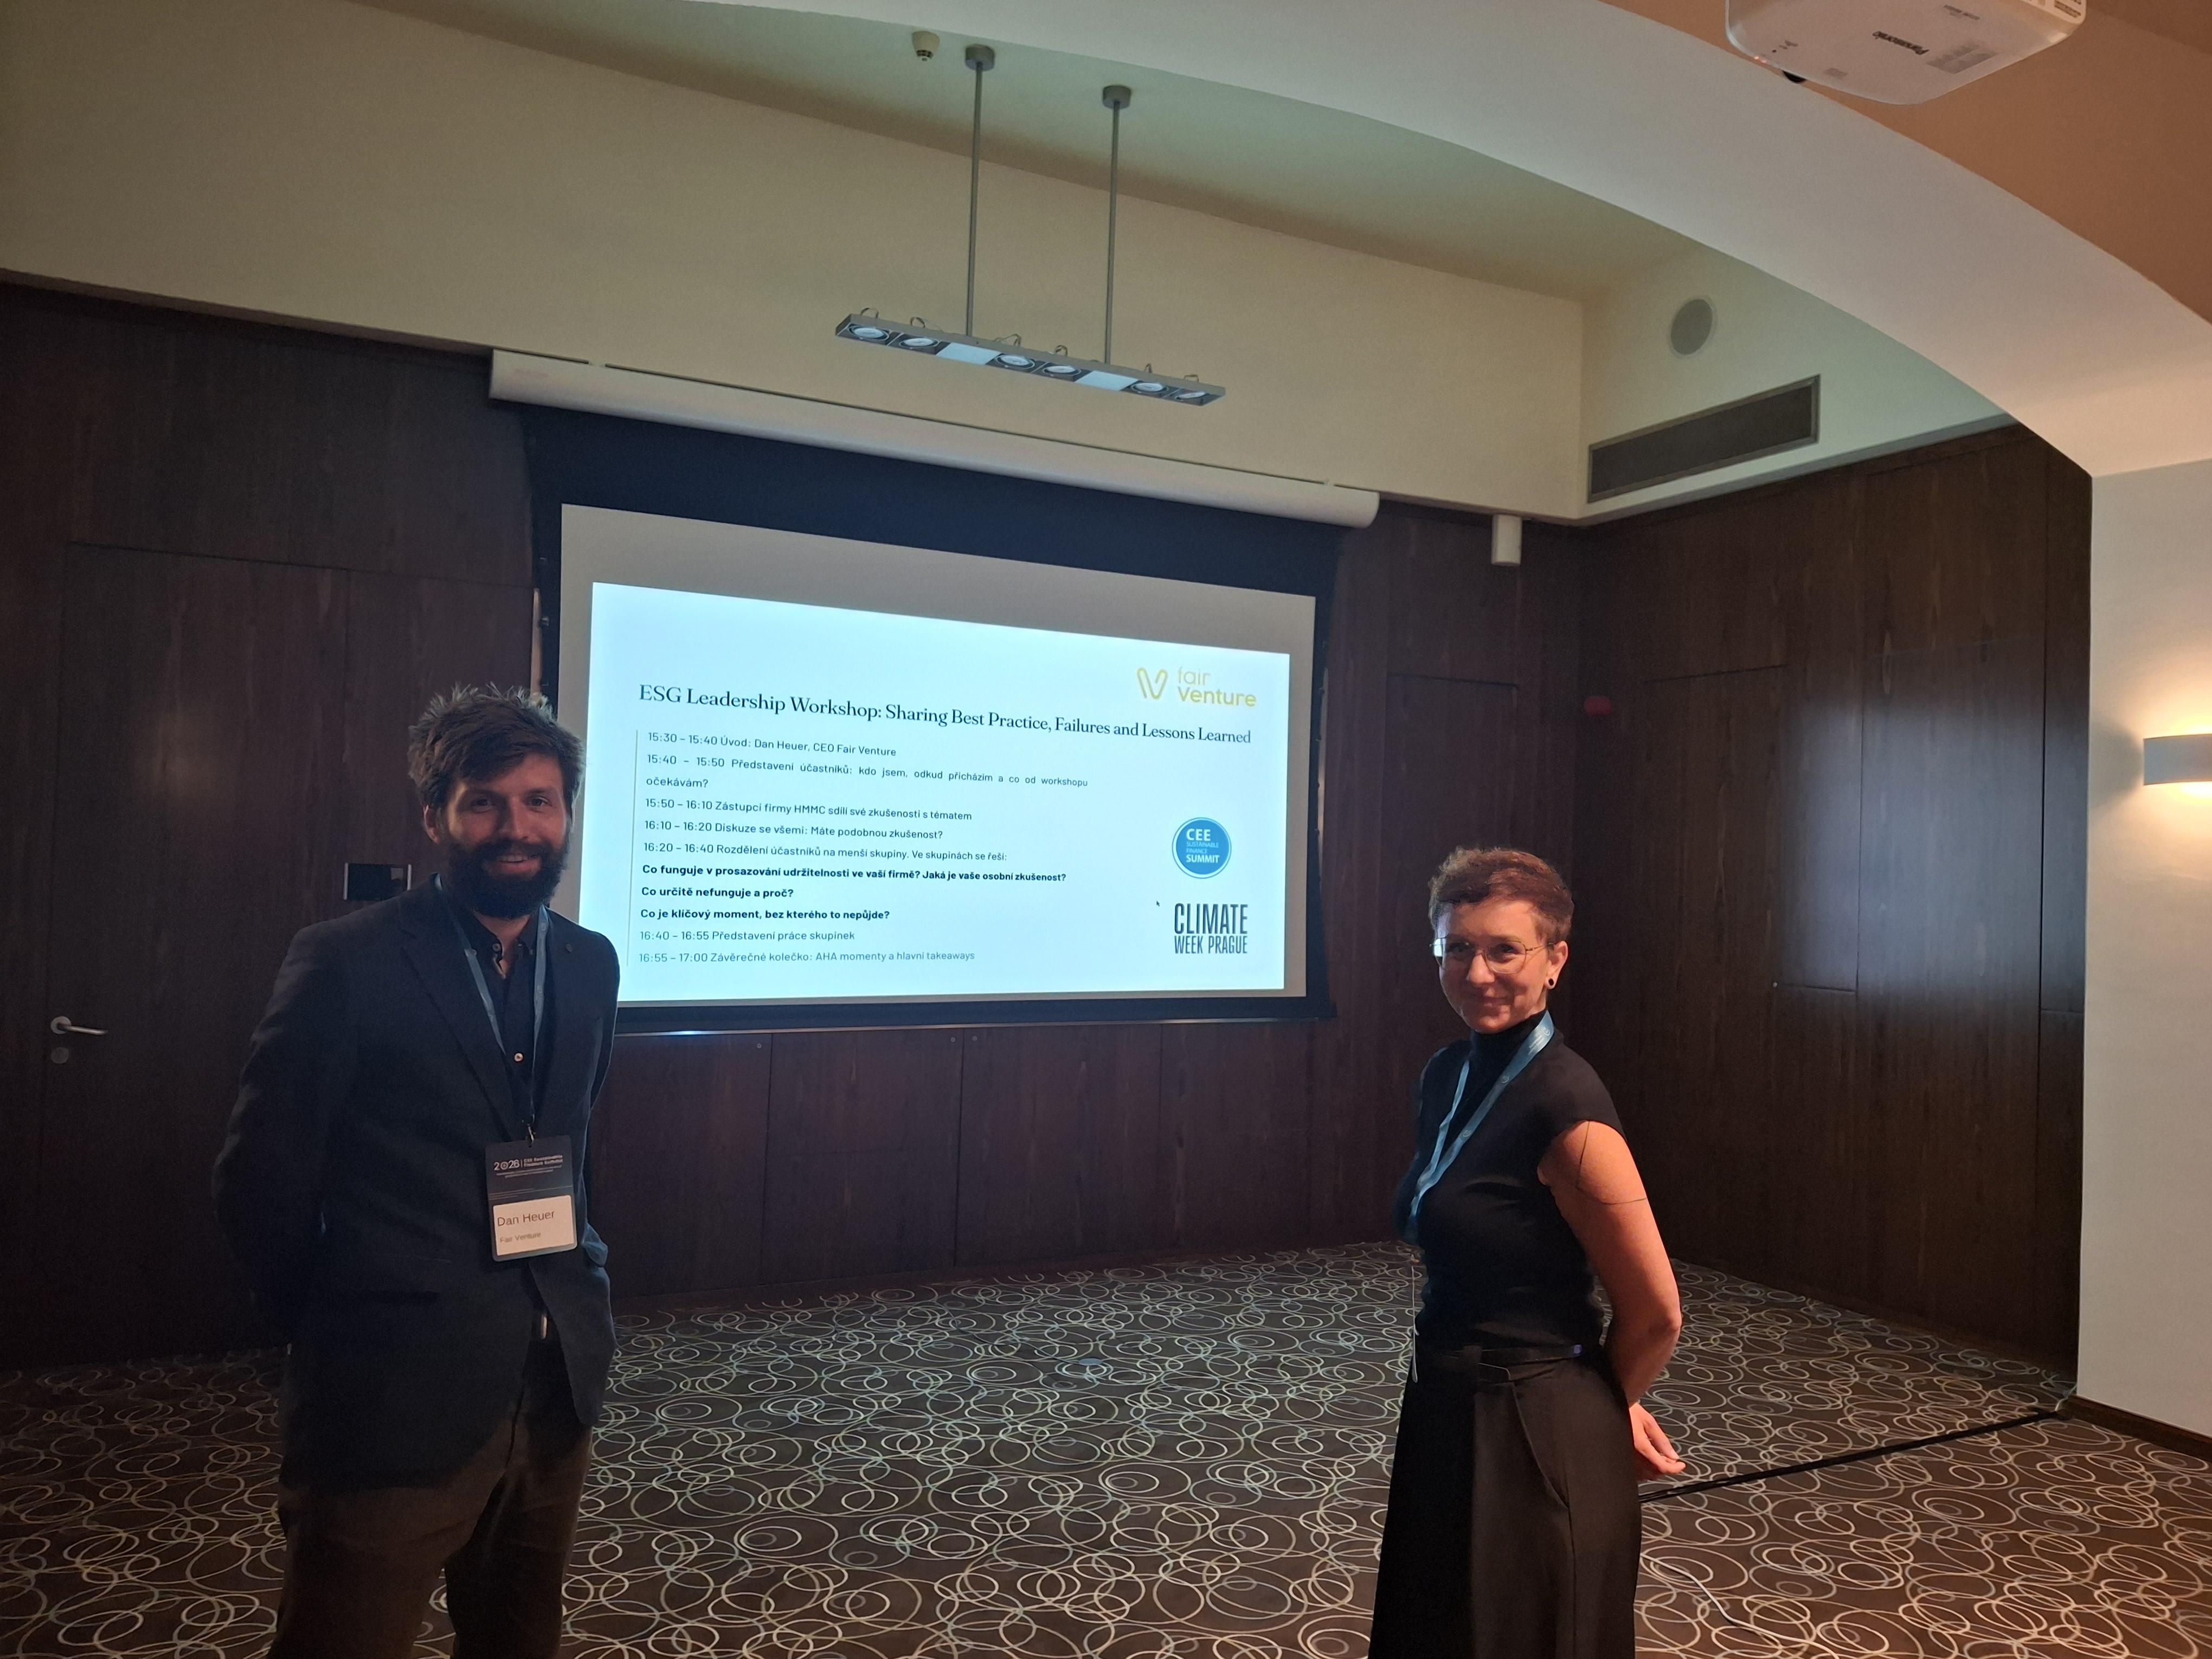
Právě tyto otázky se opakovaně vracely na letošním CEE Sustainable Finance Summitu 2026. Ve Fair Venture jsme se do programu zapojili také vlastním ESG Leadership Workshopem pro ESG a sustainability manažery a další zástupce vedení firem.
Workshop byl uzavřený, aby účastníci mohli otevřeně sdílet i to, co se jim nedaří. Konkrétní zkušenosti jednotlivých firem proto nezveřejňujeme. Několik závěrů ale dobře zapadá do širší debaty, která na summitu zaznívala.
Udržitelnost funguje, když se propojí s byznysem
Na našem workshopu se poměrně jasně ukázalo, co skutečně pomáhá udržitelnost ve firmách prosadit. Zásadní je podpora vedení, jasná odpovědnost za téma a jeho propojení s firemní byznysovou strategií.
ESG manažer může připravit kvalitní data a doporučení, ale pokud udržitelnost zůstane oddělenou agendou jednoho člověka nebo týmu, její možnosti jsou omezené.
Účastníci se shodli také na tom, že se mnohem lépe prosazují změny, u kterých je možné ukázat konkrétní přínos. V diskusi proto zazníval důraz například na finanční úspory a vyšší efektivitu, kvalitní data, benchmarking nebo vzdělávání lidí v rámci firmy.
Naopak samotný apel na odpovědnost nebo „dobrý pocit“ má své limity. Stejně tak nestačí nahrazovat skutečné snižování dopadů například offsety.
Pro ESG manažery z toho plyne praktická věc: čím lépe se jim podaří svá témata přeložit do jazyka řešení rizik nebo nových obchodních příležitostí a investic, tím větší šanci mají získat podporu vedení.
Evropa má technologie. Otázkou ale zůstávají podmínky, ve kterých mají firmy globálně soutěžit
Silným tématem summitu byla konkurenceschopnost evropského průmyslu, zejména ve srovnání s Čínou a Spojenými státy.
Prezentovaná data přitom ukázala, že některé země střední Evropy mají v čistých technologiích překvapivě silnou pozici. V jednom z představených cleantech indexů se Česko umístilo na 2. místě, Maďarsko na 4. a Slovensko na 5. místě. Významný je také podíl čistých technologií na jejich exportu, jak vyplynulo z prezentace businessové iniciativy 2. ekonomická transformace.
Bohužel to ale ještě neznamená, že evropské firmy mají dobré podmínky pro další růst.
V debatách se opakovaně vracely otázky konkurence Číny a rozdílných podmínek na trhu. Čínský průmysl těží z rozsáhlé státní podpory, což evropským výrobcům komplikuje soutěž ve srovnatelných podmínkách. Zaznělo také, že CBAM, tedy evropský mechanismus uhlíkového vyrovnání na hranicích, může řešit část rozdílů souvisejících s cenou uhlíku, nikoliv celý problém subvencí a průmyslové konkurenceschopnosti.
Současně není řešením čínské technologie jednoduše odmítnout. Do rozhodování tak na straně jedné vstupují jejich bezkonkurenční cena a dostupnost, na straně druhé strategická závislost Evropy a otazníky kolem bezpečnosti některých čínských technologií.
Odpověď, jak z tohoto začarovaného kruhu ven, není jednoznačná a k jejímu zodpovězení bude třeba značného úsilí a celoevropské spolupráce. Podle diskutujících by se Evropa měla soustředit spíše než na samotnou výrobu komponent či baterií – zjednodušeně řečeno, výrobu hardwaru – na vyvíjení digitální infrastruktury a navazujících služeb a technologií – tedy na vývoj softwaru.
Investice brzdí nejistota
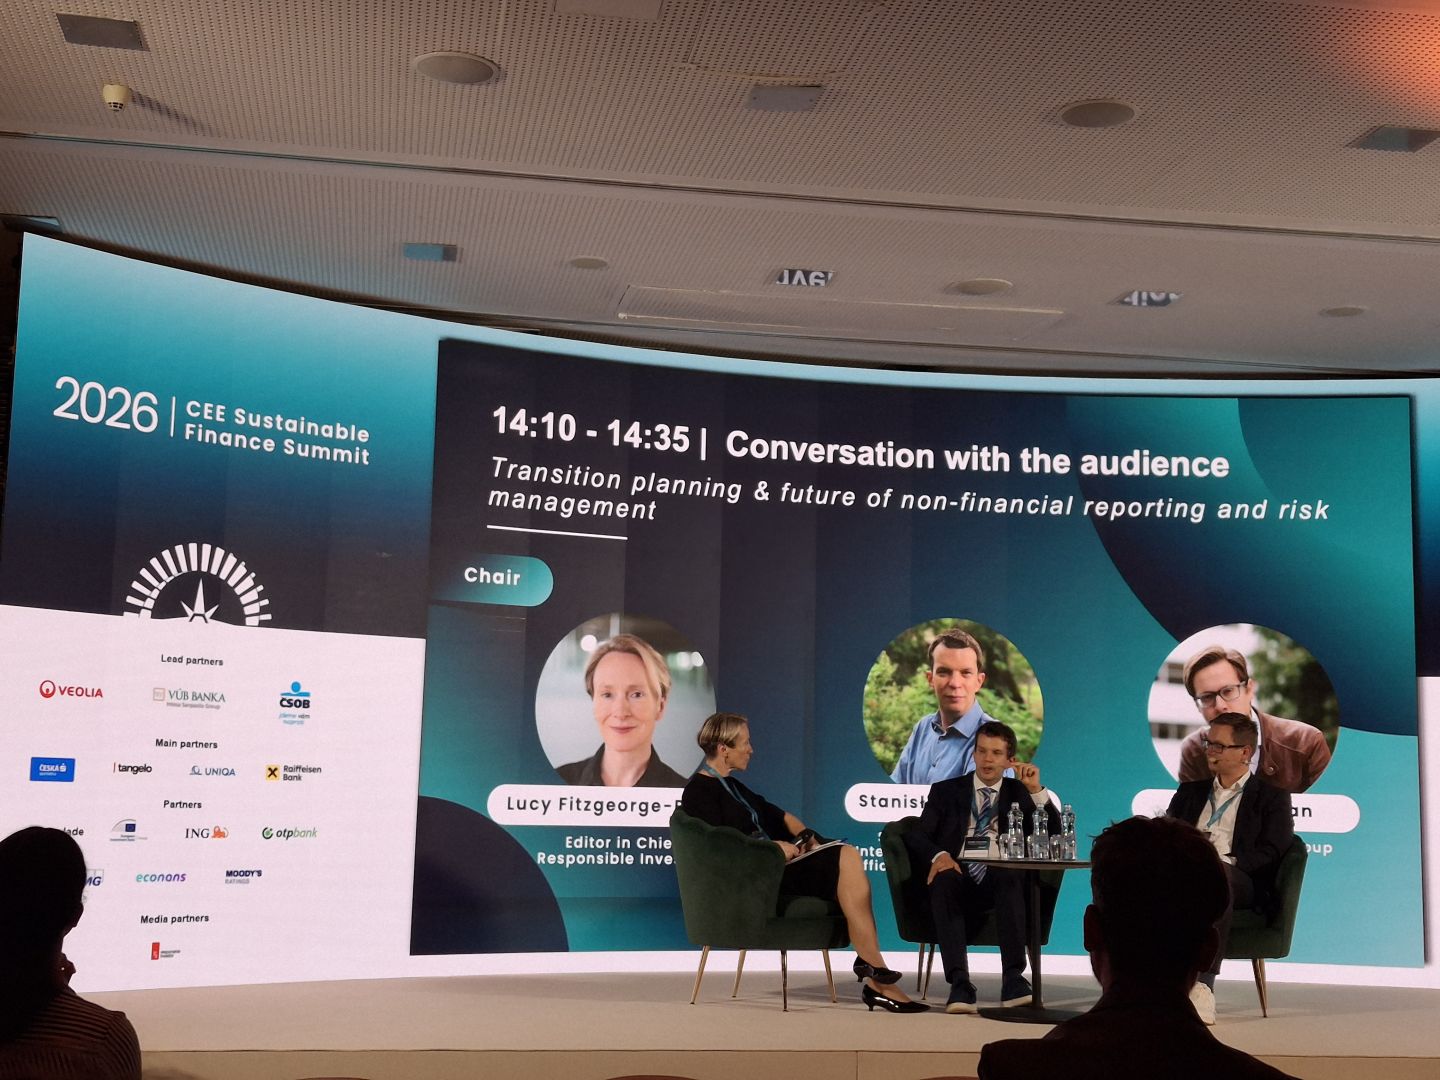
Na dalším diskuzním panelu se řešilo, zda Evropa dokáže nejen stanovovat cíle, ale také vytvořit prostředí, ve kterém budou firmy ochotny investovat.
Zástupci výrobních firem se shodli, že k úspěchu na globálních trzích potřebují dostupné ceny energií, dostatek kvalifikovaných pracovníků, předvídatelné regulatorní prostředí, méně administrativní zátěže a také nové investory.
Jako klíčové označovali investice do energetiky včetně přenosových sítí nebo přeshraničního transferu elektřiny. Znovu zdůraznili nutnost stabilních pravidel ze strany státu a EU, protože projekty v energetice se plánují na mnoho let dopředu. Pokud firmy nevědí, za jakých podmínek budou jejich projekty fungovat, rozhodování se prodlužuje nebo se investice odkládají.
V jedné z debat zazněla také kritika širšího evropského přístupu: Evropa se podle některých řečníků nechává příliš často pohánět obavou z rizik a potřebou předcházet problémům, zatímco Spojené státy nebo Čína stavějí výrazněji na rozvoji nových odvětví a investicích.
Odnášíme si z toho, že bychom neměli ignorovat rizika, ale spíše se naučit změnit perspektivu. Zelená transformace nemůže být jen obranou proti budoucím hrozbám. Pokud má uspět, musí být zároveň ekonomickou a investiční strategií.
A co by mohlo pomoci? Například cíleně snižovat rizika spojená s inovativními projekty, využívat veřejné zakázky k vytváření poptávky nebo investiční a daňové pobídky. A místo Made in Europe bychom mohli mluvit o Made with Europe.
Nestačí sledovat, co firmy říkají. Důležité je, co skutečně dělají
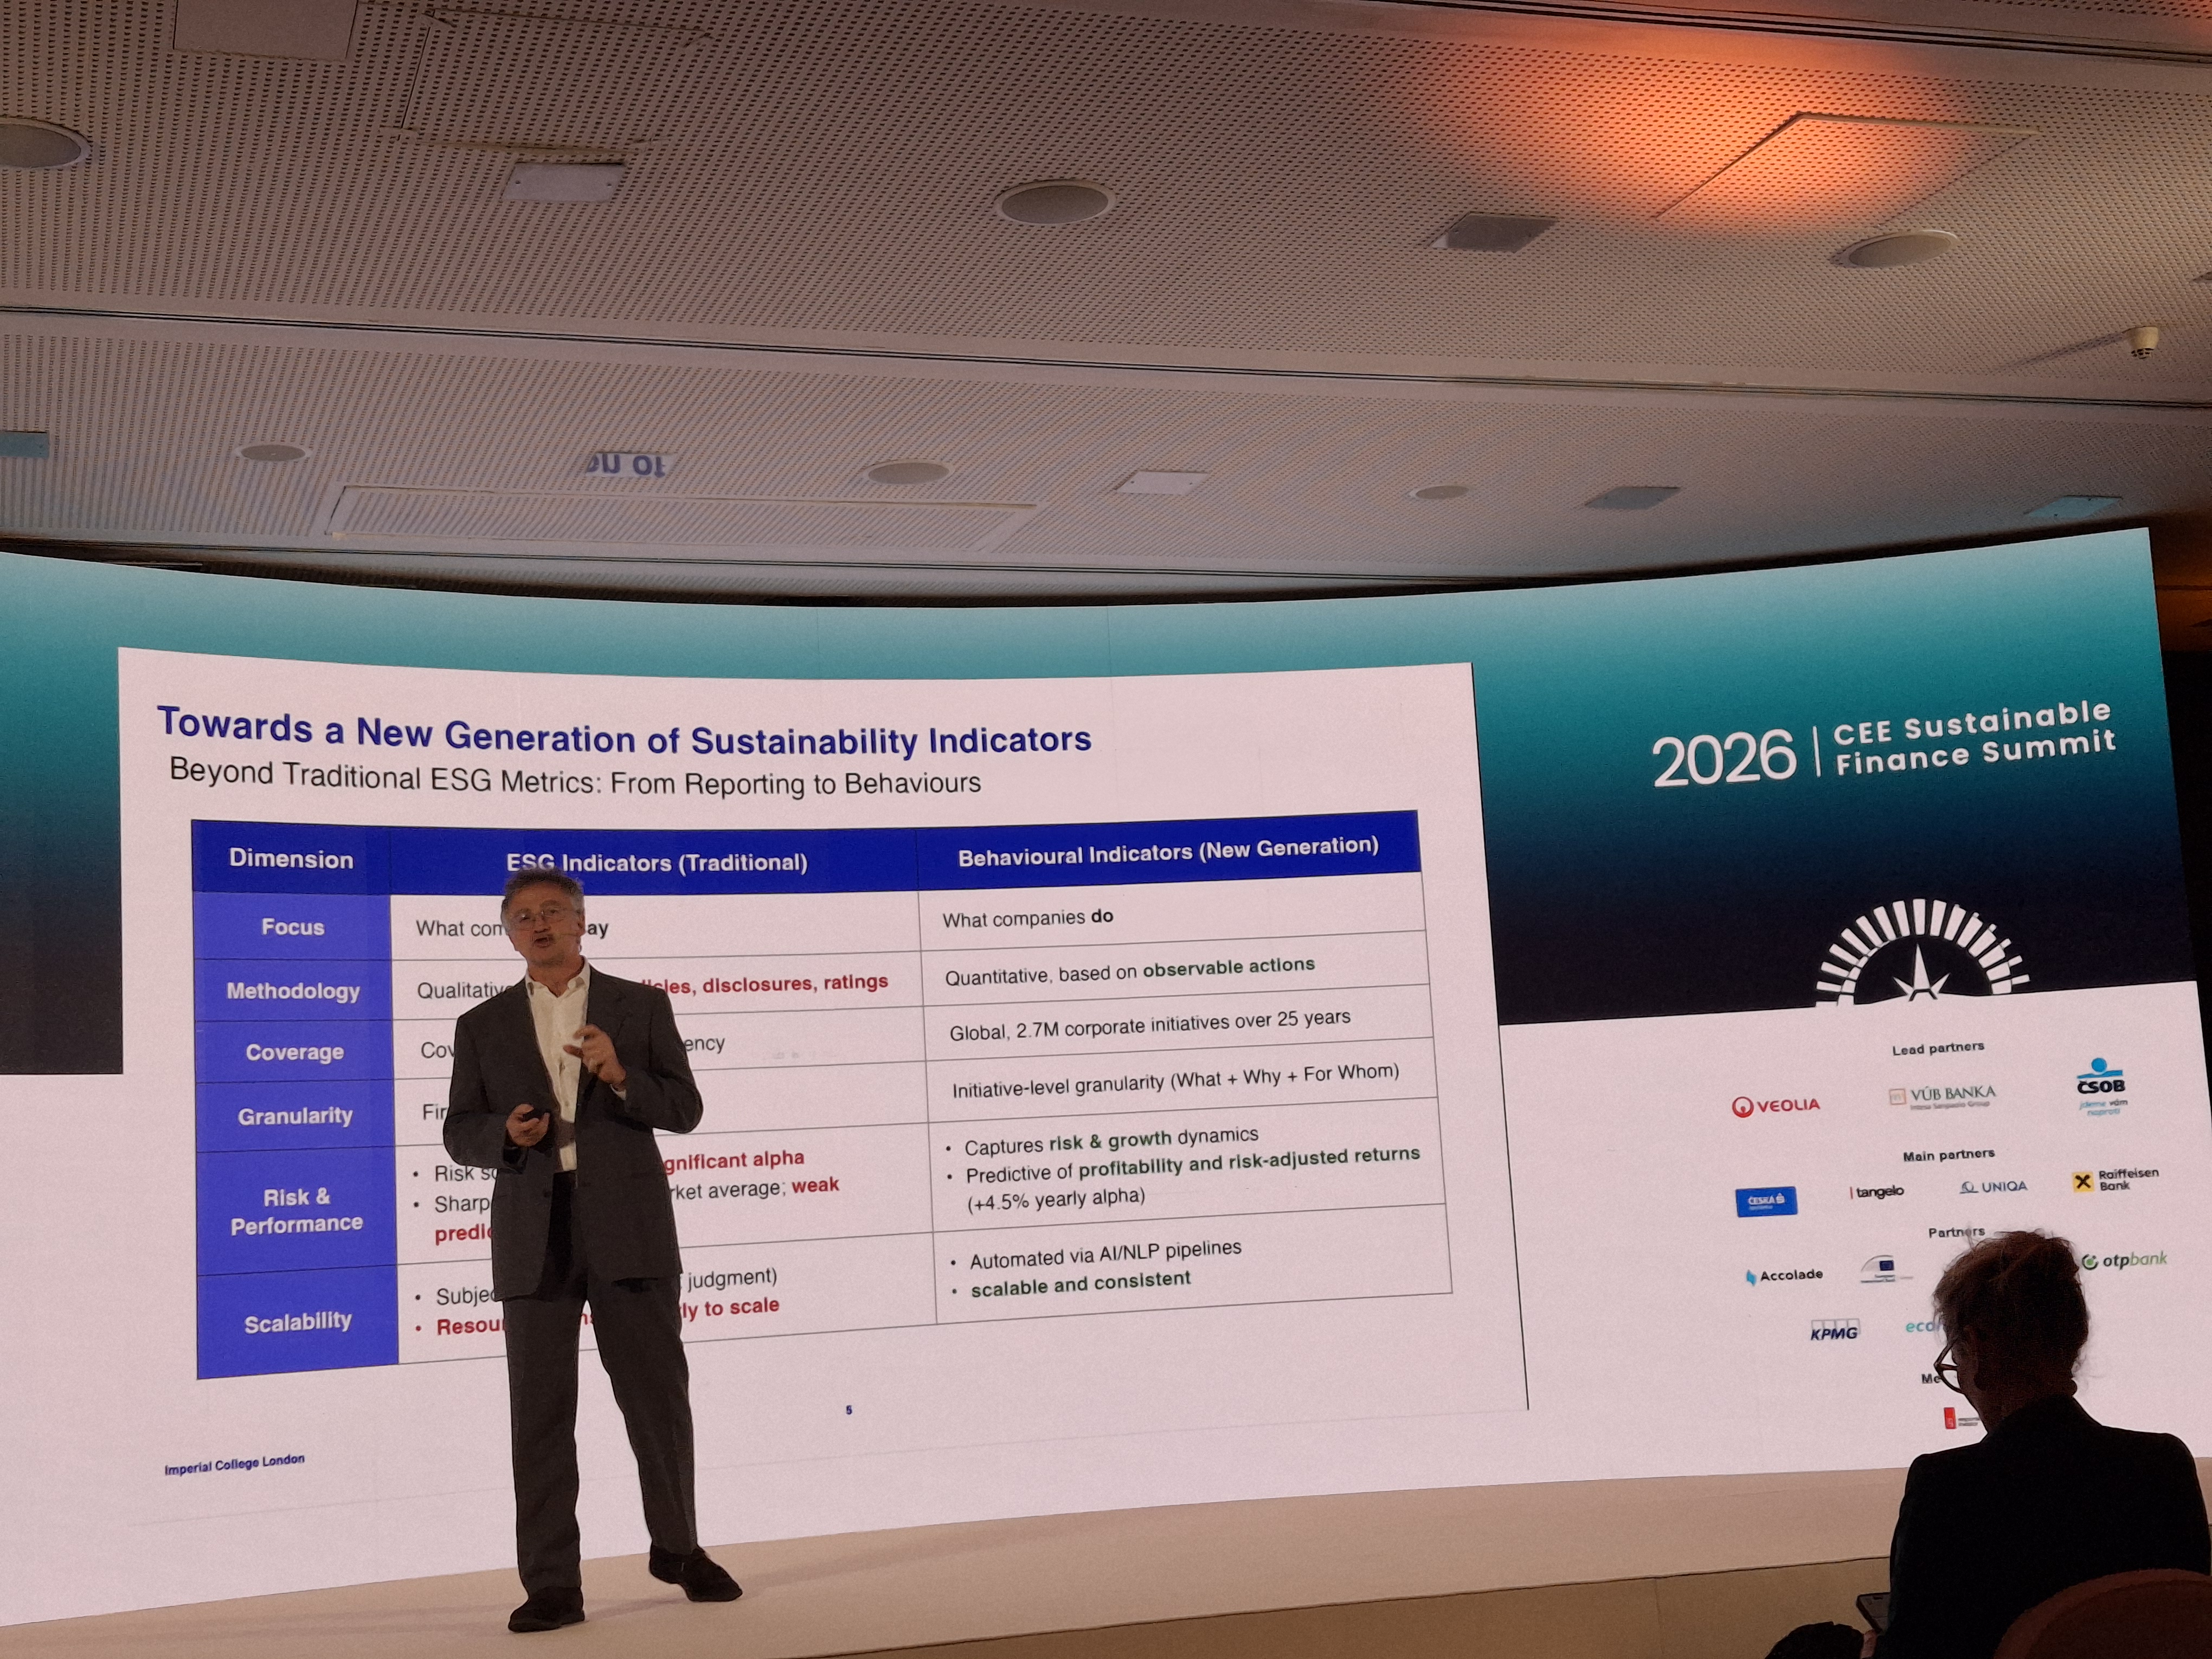
Zajímavý pohled přinesla také prezentace Imperial Business School věnovaná nové generaci ukazatelů udržitelnosti.
Klasická ESG hodnocení do velké míry pracují s informacemi, které firmy samy zveřejňují – s reporty, politikami, cíli nebo ratingy. Představený přístup se naopak snažil zachytit pozorovatelné chování firem a jejich konkrétní aktivity.
Prezentovaný model pracuje s přibližně 2,7 miliony firemních iniciativ za období 25 let. Místo hodnocení firmy pouze jedním souhrnným skóre sleduje jednotlivé aktivity, a to, co firma skutečně dělá.
Pro ESG manažery by šlo o podstatný posun. Kvalitní reporting zůstává důležitý, ale samotné zveřejnění cíle ještě neznamená, že firma mění své fungování.
Tranzitní riziko se neodehrává jen uvnitř firmy
Podobně komplexní obraz nabídla prezentace OTP Group věnovaná tranzitnímu plánování a klimatickým rizikům.
Ukázala, že při řízení přechodu k nízkoemisní ekonomice nestačí sledovat jen jednu metriku, například uhlíkovou stopu. Do rozhodování vstupují scénáře budoucího vývoje, energetický mix, cena uhlíku, situace jednotlivých zemí nebo schopnost konkrétní firmy přizpůsobit svůj byznys měnícím se okolnostem.
Důležité jsou také vzájemné závislosti. Proměna energetiky například snižuje některá stará rizika, ale současně vytváří nová. Aktuálně tak potřebujeme řešit akumulaci energie nebo dostupnost kritických surovin.
Pro firmy to znamená dívat se na udržitelnost v širších souvislostech. Riziko nemusí vznikat přímo v jejich provozu. Může ležet v technologii, energetickém systému nebo dodavatelském řetězci, na kterém jsou závislé.
Více otázek než jednoznačných řešení
Letošní summit nenabídl jednoduchý návod, jak evropskou transformaci zvládnout. Spíš ukázal, jak se témata, která jsme ještě nedávno označovali jednoduše jako ESG, stále těsněji propojují s konkurenceschopností, investicemi, energetikou a bezpečností.
Jak vyrovnat podmínky mezi evropskými a čínskými výrobci a přitom neohrozit evropský trh? Jak snížit strategickou závislost, aniž by se transformace výrazně prodražila? Jak nastavit regulaci tak, aby nás chránila před riziky, ale současně neodrazovala od investic?
Otázek zaznívalo mnoho a v odpovědích na ně ne vždy panovala plná shoda.
Pro vedení firem a ESG manažery si ale odnášíme jeden poměrně konkrétní závěr:
Udržitelnost už není možné řídit pouze jako reportingovou nebo regulatorní agendu. Stává se součástí rozhodování o investicích, nákladech, technologiích, dodavatelských řetězcích a dlouhodobé odolnosti firmy.
V tomto bodě se závěry summitu potkaly i s tím, co zaznívalo na našem ESG Leadership Workshopu. I tam se účastníci shodli, že ESG začíná být pro firmu skutečně užitečné ve chvíli, kdy je součástí byznysové strategie, udržitelná řešení prosazuje vedení firmy a optikou efektivity, inovací či úspory energie a zdrojů se dívá na všechny oblasti, ve kterých to dává smysl.